Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **


Ähnliche Suchbegriffe für Sensible Flächen
Top-Angebote
Produkte zum Begriff Sensible Flächen:
-
Segway Flächen-BegrenzungskitSchützt die Bereiche, die nur kurzfristig nicht befahren werden sollen. So sperren Sie beispielsweise Aufstellpools, Blumenwiesen, Frühblüher, etc. ab, wenn diese Bereiche für eine kurze Zeit nicht gemäht werden sollen.49,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
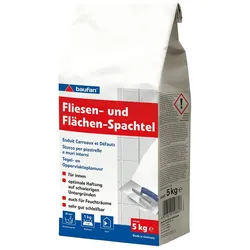
Baufan baufan Fliesen- und Flächen-SpachtelFliesen- und Flächenspachtel Pulver Produktbeschreibung für innen optimale Haftung auf schwierigen Untergründen auch für Feuchträume sehr gut schleifbarVerwendungszweckKunstharzverstärkte, feine Spachtelmasse auf Spezialzementbasis für Wand- und Deckenflächen im Innenbereich. Hervorragend geeignet zum Ausbessern, Glätten, Füllen und Verfugen. baufan® Fliesen- und Flächen-Spachtel zeichnet sich durch seine optimale Haftung auch auf schwierigen Untergründen aus und ist auch in Feuchträumen verarbeitbar. Geeignet sind Untergründe wie gestrichene Glasfaser, glasierte Fliesen, Gipsplatten, Beton, Zement, Backstein, Gips, Kalk usw. Die gespachtelten Flächen können mit Farben, Tapeten und Putzen überarbeitet werden. Nicht geeignet für flexible Untergründe.UntergrundvorbehandlungDer Untergrund muss trocken, tragfähig, sauber, staub- und fettfrei sein. Lose Teile, schlecht haftende Anstriche und elastische Beschichtungen entfernen. Stark saugende, sandende und kreidende Untergründe mit baufan® Tiefgrund LF vorbehandeln. Fliesen und andere nicht saugende Untergründe gründlich reinigen und entfetten.Anmischen2 Raumteile baufan® Fliesen- und Flächen-Spachtel in 1 Raumteil sauberes, kaltes Wasser einstreuen und umrühren, bis eine klumpenfreie Masse entsteht (Mischungsverhältnis: 1 kg Pulver+ 500 ml Wasser). Die angesetzte Spachtelmasse bleibt ca. 40 Minuten verarbeitungsfähig.Verarbeitungbaufan® Fliesen- und Flächen-Spachtel mit einem Spachtel oder einer Glättkelle auftragen (Schichtstärke von 0 bis 20 mm). Die Spachtelmasse ist leicht zu glätten und zu filzen und lässt sich nach dem Durchtrocknen bei Bedarf sehr gut nachschleifen. Nach dem Schleifen ist es notwendig, die geschliffenen Stellen mit baufan® Tiefgrund LF zu behandeln.Wichtige HinweiseNicht unter +5 °C Objekt- und Raumtemperatur verarbeiten. Werkzeuge nach Gebrauch mit Wasser reinigen. Bei Ausbesserungsarbeiten die unterschiedliche Saugfähigkeit und Alkalität berücksichtigen. Die Vorschriften der Anstrich- und Klebstoffhersteller für die Vorbehandlung zementgebundener Untergründe sind unbedingt zu beachten. Nicht geeignet für die Belastung mit dauerhafter Feuchtigkeit.LagerungPackung gut verschlossen, kühl und trocken lagern.18,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Glasreiniger - Glas und glatte Flächen 500mlGlasreiniger für Glas und glatte Flächen, für streifenfreien Glanz. Duftneutral und kraftvoll gegen Schmutz. Anwendung Verschmutzte Flächen einsprühen und trockenwischen. Sprühen aus einem Abstand von ca. 30 cm. Die Materialverträglichkeit von Acrylglas an einer verdeckten Stelle testen. Darf nicht in die Hände von Kindern gelangen. Um die Auswirkungen auf die Umwelt einzuschränken, bitte sparsam dosieren.2,15 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter



-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **

Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
Top-Angebote
Produkte zum Begriff Sensible Flächen:
-
Buchhaltung und Jahresabschluss, Fachbücher von Michael Währisch, Karin BreidenbachDieser Band vermittelt verständlich und praxisnah die Grundlagen der Buchführung und des Jahresabschlusses – einschliesslich Bilanz, Gewinn- und Verlustrechnung, Anhang sowie Lagebericht. Die 6. Auflage wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung ergänzt.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Segway Flächen-BegrenzungskitSchützt die Bereiche, die nur kurzfristig nicht befahren werden sollen. So sperren Sie beispielsweise Aufstellpools, Blumenwiesen, Frühblüher, etc. ab, wenn diese Bereiche für eine kurze Zeit nicht gemäht werden sollen.49,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ähnliche Suchbegriffe für Sensible Flächen
-
Baufan baufan Fliesen- und Flächen-SpachtelFliesen- und Flächenspachtel Pulver Produktbeschreibung für innen optimale Haftung auf schwierigen Untergründen auch für Feuchträume sehr gut schleifbarVerwendungszweckKunstharzverstärkte, feine Spachtelmasse auf Spezialzementbasis für Wand- und Deckenflächen im Innenbereich. Hervorragend geeignet zum Ausbessern, Glätten, Füllen und Verfugen. baufan® Fliesen- und Flächen-Spachtel zeichnet sich durch seine optimale Haftung auch auf schwierigen Untergründen aus und ist auch in Feuchträumen verarbeitbar. Geeignet sind Untergründe wie gestrichene Glasfaser, glasierte Fliesen, Gipsplatten, Beton, Zement, Backstein, Gips, Kalk usw. Die gespachtelten Flächen können mit Farben, Tapeten und Putzen überarbeitet werden. Nicht geeignet für flexible Untergründe.UntergrundvorbehandlungDer Untergrund muss trocken, tragfähig, sauber, staub- und fettfrei sein. Lose Teile, schlecht haftende Anstriche und elastische Beschichtungen entfernen. Stark saugende, sandende und kreidende Untergründe mit baufan® Tiefgrund LF vorbehandeln. Fliesen und andere nicht saugende Untergründe gründlich reinigen und entfetten.Anmischen2 Raumteile baufan® Fliesen- und Flächen-Spachtel in 1 Raumteil sauberes, kaltes Wasser einstreuen und umrühren, bis eine klumpenfreie Masse entsteht (Mischungsverhältnis: 1 kg Pulver+ 500 ml Wasser). Die angesetzte Spachtelmasse bleibt ca. 40 Minuten verarbeitungsfähig.Verarbeitungbaufan® Fliesen- und Flächen-Spachtel mit einem Spachtel oder einer Glättkelle auftragen (Schichtstärke von 0 bis 20 mm). Die Spachtelmasse ist leicht zu glätten und zu filzen und lässt sich nach dem Durchtrocknen bei Bedarf sehr gut nachschleifen. Nach dem Schleifen ist es notwendig, die geschliffenen Stellen mit baufan® Tiefgrund LF zu behandeln.Wichtige HinweiseNicht unter +5 °C Objekt- und Raumtemperatur verarbeiten. Werkzeuge nach Gebrauch mit Wasser reinigen. Bei Ausbesserungsarbeiten die unterschiedliche Saugfähigkeit und Alkalität berücksichtigen. Die Vorschriften der Anstrich- und Klebstoffhersteller für die Vorbehandlung zementgebundener Untergründe sind unbedingt zu beachten. Nicht geeignet für die Belastung mit dauerhafter Feuchtigkeit.LagerungPackung gut verschlossen, kühl und trocken lagern.18,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Glasreiniger - Glas und glatte Flächen 500mlGlasreiniger für Glas und glatte Flächen, für streifenfreien Glanz. Duftneutral und kraftvoll gegen Schmutz. Anwendung Verschmutzte Flächen einsprühen und trockenwischen. Sprühen aus einem Abstand von ca. 30 cm. Die Materialverträglichkeit von Acrylglas an einer verdeckten Stelle testen. Darf nicht in die Hände von Kindern gelangen. Um die Auswirkungen auf die Umwelt einzuschränken, bitte sparsam dosieren.2,15 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
-
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.